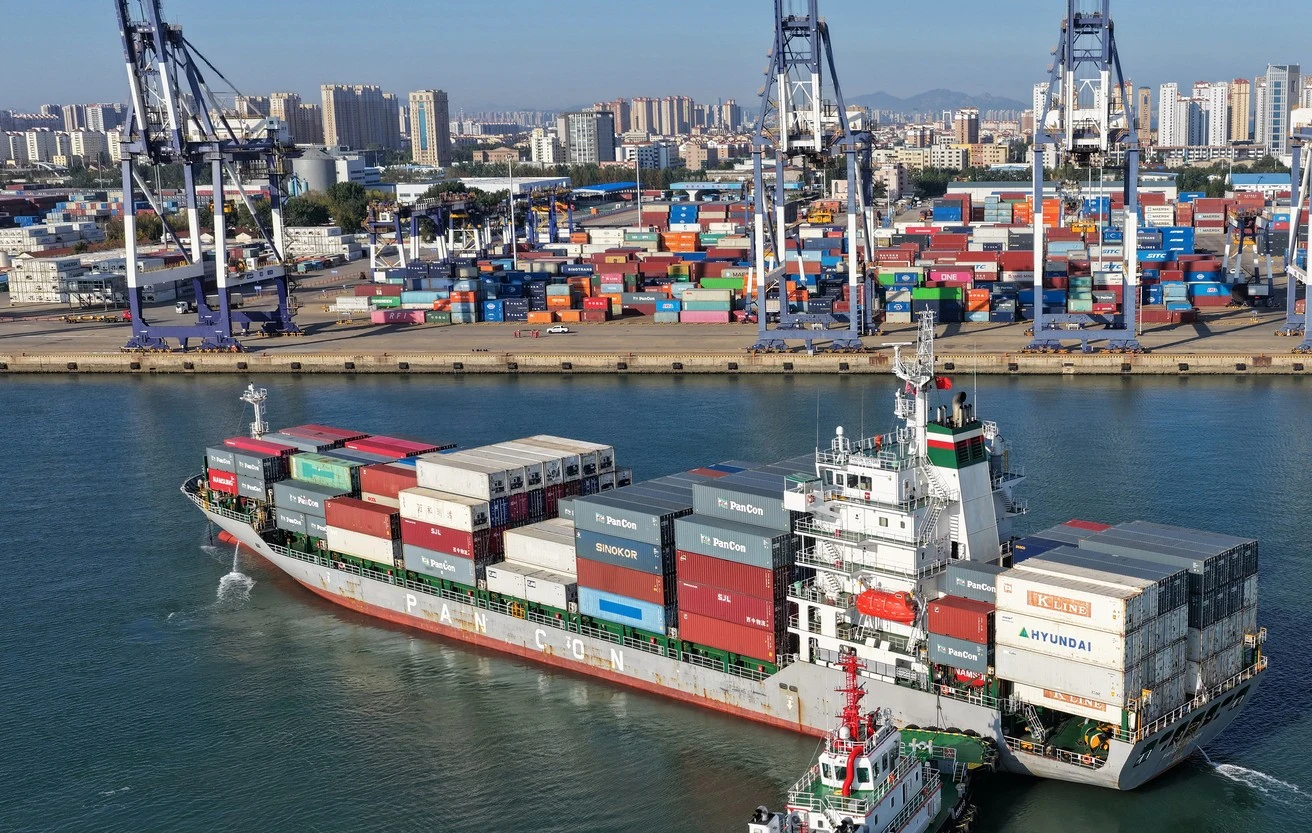
중국 경제가 올 3분기 국내총생산(GDP) 기준 전년 동기 대비 4.5% 성장하며 2분기(4.3%)보다 0.2%포인트 반등했다. 성장률 반등을 이끈 것은 인공지능(AI) 관련 제품 수출과 첨단 제조업 생산이다. 3분기 달러 기준 수출은 전년 동기 대비 28% 증가했고, 1~9월 장비제조업 생산은 10.2%, 첨단기술 제조업 생산은 14.3% 늘었다. 특히 3D프린터 장비 생산은 62.5%, 리튬이온 배터리와 산업용 로봇 생산도 각각 39.5%, 29.1% 급증했다.
그러나 내수와 민간투자는 좀처럼 회복되지 못하고 있다. 1~9월 사회소비품 소매총액 증가율은 1.1%로 상반기(1.3%)보다 둔화됐고, 같은 기간 고정자산투자는 7.2% 감소해 감소 폭이 상반기(5.7%)보다 확대됐다. 민간투자는 10.4% 줄었고, 부동산 개발투자는 20.6% 급감했다. 중국 정부의 연간 성장률 목표(4.5~5.0%) 하단에 그친 3분기 성적표는 수출과 첨단산업에 편중된 '속 빈 강정' 양상을 보여준다.
이 같은 성장 구조는 한국 기업의 중국 시장 진입과 공급망 관리에 복합적인 영향을 준다. AI·배터리·로봇 등 첨단 분야에서는 중국 내 생산·수출 호조에 따른 부품·소재 공급 기회가 확대될 수 있다. 반면 가계 소비 위축과 민간투자 부진이 이어지면서 소비재·내수용 장비의 중국 시장 진출은 당분간 제한적일 수밖에 없다. 수출 의존도가 높은 중국 경제 특성상 EU와의 자동차 무역 갈등, 글로벌 AI 투자 둔화 가능성 등 대외 변수는 한국 기업의 중국 내 사업 계획에도 직접적인 리스크 요인으로 작용한다.
다만 중국 정부는 대규모 부양책 대신 선별적 금리 인하와 주택담보대출 보조금, 지방정부 채무 한도 5500억위안(약 109조원) 추가 배정 등 제한적 조치에 머물고 있다. 시장에서는 12월 중앙경제공작회의에서 내수 진작과 재정 확대를 중심으로 한 추가 정책이 나올 것으로 기대하지만, 구체적 방향과 규모는 아직 확정되지 않았다. 한국 기업으로서는 중국 내수 회복 시점을 예측하기 어려운 만큼, 첨단산업 수출 기회와 내수 침체 리스크를 분리해 대응 전략을 세울 필요가 있다.