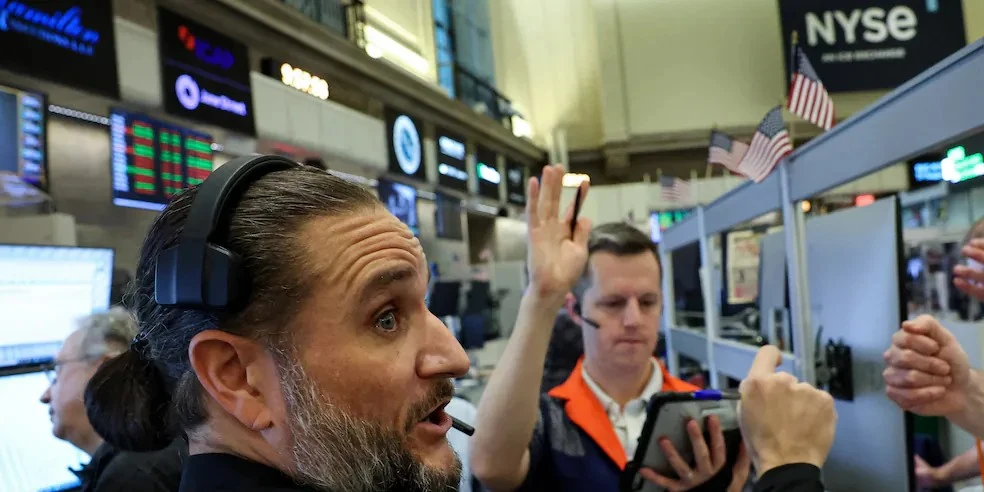
미국 뉴욕증시가 반도체·AI 관련 기술주의 저가 매수세에 힘입어 혼조세로 마감했다. 현지시간 6일 나스닥지수는 1.09% 오른 2만4579.42에 거래를 마쳤지만, 다우지수는 0.46% 하락했다. 필라델피아 반도체지수는 4.21% 급등했고, 엔비디아와 AMD가 각각 2.78%, 11.04% 올랐다. 반도체 종목의 단기 반등에도 불구하고 나스닥과 S&P500지수는 주간 기준 4주 연속 하락세를 이어갔다.
같은 날 미국 노동부가 발표한 10월 비농업 일자리는 전월 대비 16만5000명 증가해 시장 전망치를 크게 웃돌았고, 실업률 역시 4.1%로 하락했다. 고용시장이 예상보다 견조한 것으로 나타나면서 연준이 12월에 기준금리를 인상할 것이라는 전망에 힘이 실렸다. 시카고상품거래소 페드워치 기준 금리 선물시장이 반영한 12월 인상 확률은 발표 전 약 70%에서 발표 후 75%로 높아졌고, 10년 만기 미국 국채금리는 연 4.86%까지 올랐다.
고용 강세에 따른 금리 인상 전망과 민주당의 중간선거 승리 이후 불거진 AI 규제 강화 가능성은 기술주 밸류에이션에 이중 압력으로 작용하는 모양새다. 스톤엑스 트레이딩과 포렉스닷컴의 파와드 라자크자다 애널리스트는 AI 규제 강화 가능성과 막대한 AI 투자 지출에 대한 의구심이 관련 업종을 압박하고 있다고 지적했다. 금리 인상 확률 상승은 기업의 자금 조달 비용 부담을 높여 설비투자와 연구개발 지출 계획에도 직접적인 변수로 작용할 수 있다.
다만 트루이스트 어드바이저리 서비스의 키스 러너 최고투자책임자는 AI가 여전히 강세장의 핵심 테마라고 평가하며 기술주에 대한 긍정적 전망을 유지했다. 반면 하루 반등만으로 투자심리가 회복됐다고 판단하기는 어렵다는 분석도 나온다. 현재의 반등이 공매도 포지션 청산과 저가 매수에 따른 기술적 반등일 수 있다는 점에서, 실질적인 수요 개선이 확인되기 전까지는 금리 인상 시점과 규제 방향을 지켜봐야 한다는 게 시장의 평가다.