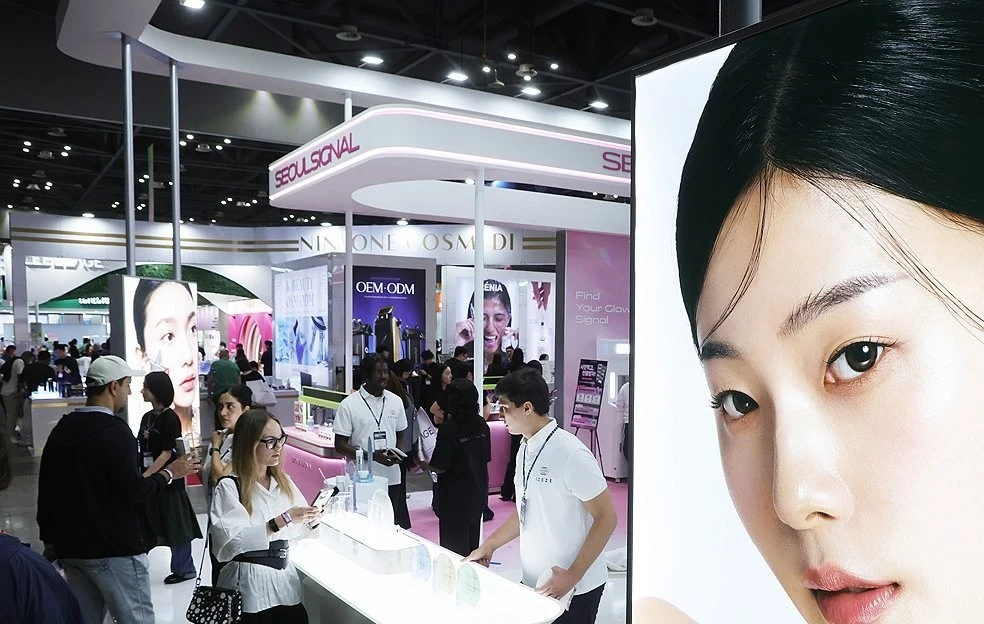
국가데이터처가 2일 발표한 '2026년 9월 온라인쇼핑 동향'에 따르면 3분기 온라인 해외 직접 판매액(역직구)은 1조 944억 원으로 전년 동기 대비 40.7% 증가했다. 이는 2020년(1조 6,567억 원) 이후 6년 만에 최대치다. 품목별로는 화장품이 6,363억 원으로 가장 많았고, 의류·패션 관련 상품(923억 원), 음반·비디오·악기(844억 원)가 뒤를 이었다. 증가율은 화장품(47.1%), 음반·비디오·악기(14.8%), 음·식료품(32.5%) 순으로 높았다. 지역별로는 중국(62.3%), 미국(30.4%), 아세안(62.3%)에서 증가율이 높았다. 데이터처는 K-팝과 K-화장품 인기가 해외 직접 판매액 증가를 이끌었다고 설명했다.
반면 온라인 해외 직접 구매액(직구)은 1조 9,893억 원으로 6.3% 감소했다. 직전 분기에 이어 2분기 연속 줄었으며, 2014년 통계 작성 이후 처음 있는 일이다. 감소율도 사상 최대다. 지역별로는 일본(32.4%)에서 증가했지만 중국(-9.1%), 미국(-11.1%)에서 감소했다. 상품군별로는 스포츠·레저용품(13.8%)이 늘었으나 의류·패션(-15.5%), 화장품(-13.3%)은 줄었다. 데이터처는 고환율 여파와 중국 직구 상품의 가격 경쟁력 하락을 원인으로 꼽았다.
역직구와 직구가 상반된 흐름을 보이면서 기업의 품목·지역별 전략 조정이 필요해졌다. 화장품과 음반은 해외 수요가 견조해 역직구 채널 확대가 유망하지만, 의류·패션은 직구 감소 폭이 커 재고·가격 관리에 주의해야 한다. 지역별로는 중국·미국에서 직구가 줄고 있어 환율 변동에 따른 가격 경쟁력 재검토가 필요하며, 일본은 직구가 늘고 있어 현지 물류·마케팅 투자 기회로 볼 수 있다. 면세점 판매액이 3,717억 원으로 90.5% 급증한 점도 화장품 중심의 역직구 성장과 맞물려 있다.
다만, 이러한 전망은 현재의 환율과 가격 경쟁력이 유지된다는 전제에 기반한 것으로, 데이터처의 분석처럼 환율과 가격 경쟁력이 핵심 변수인 만큼 향후 추이나 글로벌 가격 구도 변화에 따라 직구 시장이 추가로 위축되거나 역직구 성장세가 둔화될 가능성도 배제할 수 없다. 따라서 기업은 환율·가격 변동성을 지속적으로 모니터링하고, 지역별·품목별 편차를 반영한 유연한 대응 전략을 마련해야 한다.